Vagyonadó: kit érint a tervezet, és hogyan számolják ki?
A Pénzügyminisztérium 2026. október 6-án társadalmi egyeztetésre bocsátotta a vagyonadóról szóló törvény tervezetét. A normaszöveg alapján megnézzük, ki fizetne, mit számolnak bele a vagyonba, hogyan értékelnék a cégrészt és az egyéni vállalkozást, és konkrét példákon számoljuk ki az adót.
Videó a YouTube csatornán: https://youtu.be/wS7e3mwmazE
Fontos: ez egyelőre csak terv, nem hatályos jogszabály
Ez a cikk a közzétett törvénytervezet normaszövegén és indokolásán alapul. Az indokolás maga is jelzi, hogy az előterjesztést a Kormány még nem tárgyalta meg, ezért az nem tekinthető a Kormány álláspontjának. A társadalmi egyeztetés határideje 2026. október 14., utána következik a kormányzati döntés és a parlament. A végleges szöveg eltérhet.
A tervezet szerint a törvény 2026. december 15-én lépne hatályba, és az első vizsgált nap 2026. december 31. lenne. A témát ezért akkor is érdemes most átgondolni, ha a törvény még nincs kihirdetve.
Miért az előszobából?
A Közlönyészetben a megjelent jogszabályokat dolgozzuk fel, mert ami nem jelent meg a hivatalos lapban, az nem köt. A vagyonadó még nem jelent meg. Most mégis foglalkozunk vele, mert a tervezet nyilvános, és a vizsgált nap közelebb van, mint a kihirdetés. Amikor a törvény megjelenik a Közlönyben, visszatérünk rá, és megnézzük, mi változott a mai szöveghez képest.
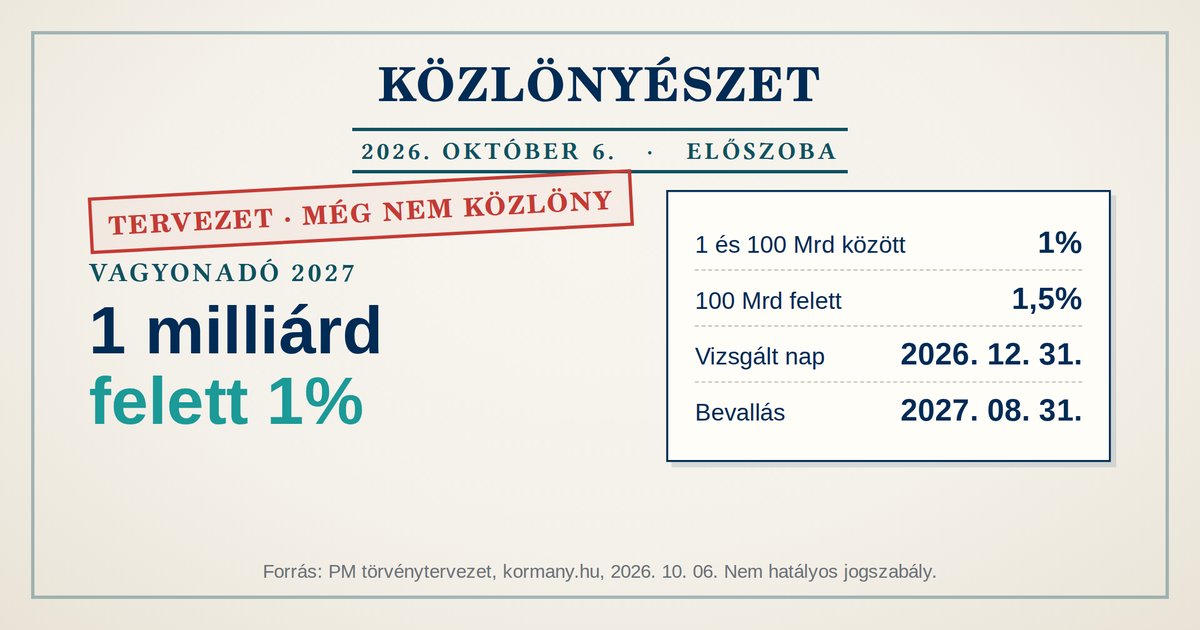
A lényeg röviden
Az ügyfeleink túlnyomó többségét ez az adó nem érinti. Egymilliárd forint nettó vagyon alatt nincs sem adó, sem bevallás. Akit viszont érint, annak a vagyonelemek értékelése és dokumentálása komoly munka lesz, és ebben a könyvelőnek is lesz feladata.
|
Szempont |
A tervezet szerint |
|---|---|
|
Ki az adó alanya? |
Belföldi és külföldi illetőségű magánszemély, valamint belföldi és külföldi vagyonkezelési adóalany (bizalmi vagyonkezelés, magánalapítvány és ezek külföldi megfelelői) (3. §) |
|
Mi az adóalap? |
Az adóköteles vagyonelemek számított értéke, mínusz a törvény szerint levonható tartozások, ennek az 1 milliárd forintot meghaladó része (6. §) |
|
Adómérték |
1% a 100 milliárd forintig terjedő adóalaprészre, 1,5% a felette lévő részre (9. § (1)) |
|
Vizsgált nap |
A tárgyév utolsó napja, először 2026. december 31. (5. §) |
|
Bevallás és fizetés |
Önadózással, elektronikusan, a tárgyévet követő év augusztus 31-ig, először 2027. augusztus 31-ig, és csak annak, akinek adója keletkezik (25. §) |
|
Adócsökkentés |
A megfizetett helyi adó és gépjárműadó, valamint a kötelező szakértői díj 50%-a, legfeljebb 2 millió forint (9. § (2)) |
|
Hatálybalépés |
2026. december 15. (32. §) |
Ki számít belföldi illetőségűnek?
Alapesetben az Szja tv. szerinti belföldi illetőségű magánszemély. A tervezet ezt két irányba is módosítja. Belföldinek számít a kettős állampolgárságú magyar állampolgár akkor is, ha itthon nincs lakóhelye. Nem számít belföldinek az a magyar állampolgár, aki a tárgyév utolsó napján legalább tíz éve életvitelszerűen külföldön él, és az a külföldi munkáltató által ide kiküldött külföldi, aki a munkavégzés megkezdésétől számított öt évig itt dolgozik (2. § 3. pont).
A belföldi illetőségű adóalany teljes, itthoni és külföldi vagyona számít. A külföldi illetőségűnél csak a magyarországi ingatlan, az ahhoz kapcsolódó vagyoni értékű jog, a magyar cégben lévő részesedés, valamint az olyan külföldi cégben lévő részesedés, amelynek eszközei túlnyomórészt magyar ingatlanok (4. §).
Mi számít bele a vagyonba, és mi nem?
A főszabály a teljesség: minden vagyonelem számít, ha a törvény kifejezetten ki nem veszi (1. § (1)). Ingatlan, bankszámla, készpénz, értékpapír, befektetési jegy, cégrész, követelés, kriptoeszköz, befektetési nemesfém, visszavásárlási értékkel rendelkező biztosítás, opció, haszonélvezeti jog és az ingóságok is.
|
Ingóság |
Számít az adóalapba? |
|---|---|
|
Személyes használati tárgyak, lakásberendezés |
Nem |
|
Műtárgy, gyűjtemény, ékszer |
Igen, ha egyedi értéke meghaladja a 3 millió forintot |
|
Jármű (autó, hajó, repülő) |
Igen, ha egyedi értéke meghaladja a 10 millió forintot |
|
Egyéni vállalkozásban vagy őstermelésben használt ingóság |
Igen, értékhatártól függetlenül, akkor is, ha részben magáncélt is szolgál |
Forrás: a tervezet 6. § (3) és (4) bekezdése.
A tartozások közül csak a jogszabályon, jogerős bírósági vagy végleges hatósági határozaton alapuló, illetve a közokiratba vagy teljes bizonyító erejű magánokiratba foglalt hitel- és kölcsönszerződésen alapuló, ténylegesen fennálló és igazolt tartozás vonható le (6. § (1)). Egy kézfogással kötött családi kölcsön tehát nem csökkenti az adóalapot.
Házastárs, gyerek, alapítvány
- A házastársak külön adóalanyok, az egymilliárdos értékhatár mindkettőjüket külön megilleti. A közös vagyonnál elsődlegesen a házassági vagyonjogi szerződés dönt. Ha nincs, a valamelyik házastárs nevén nyilvántartott vagyonelemet választásuk szerint nála vagy fele-fele arányban számolják. Ehhez mindkettőjüknek azonos tartalmú nyilatkozatot kell tenniük augusztus 31-ig, különben fele-fele arány az irányadó. A különvagyon csak a tulajdonosnál számít (7. § (2) és (3)).
- A kiskorú gyermek vagyonát a szülői felügyeletet gyakorló szülőnél kell számolni, közös felügyeletnél fele-fele arányban. Kivétel az örökölt és a saját keresményből szerzett vagyon, ez a gyerek saját adóalapja (7. § (4) és (5)).
- A bizalmi vagyonkezelés és a magánalapítvány önálló adóalany. Az azonos vagy egymással kapcsolatban álló vagyonrendelőkhöz tartozó konstrukciók az egymilliárdos értékhatárt csak egyszer, együtt használhatják (24. §).
Figyelem: a vagyonátrendezést visszamenőleg is vizsgálhatják
A tervezet szerint a jogokat rendeltetésszerűen kell gyakorolni, és a NAV ezt a vagyonadó bevezetésének köztudomásúvá válásától kezdődő időszakra vizsgálja (1. § (4) és (5)). Az indokolás ezt az időpontot 2026. május 14-ben jelöli meg, amikor a vagyonadó előkészítéséről szóló kormányhatározat megjelent. Egy május óta végrehajtott ajándékozás, vagyonmegosztás vagy átstrukturálás tehát akkor fogadható el, ha valós gazdasági vagy az adótól független, méltányolható ok indokolta, és ezt az adóalany igazolni tudja (1. § (6)).
Hogyan értékelik a cégrészt?
A tőzsdén nem jegyzett cégrész értéke a tervezet 1. melléklete szerint egy képletből jön, amely a beszámoló adataira épül:
A képlet
Érték = (saját tőke + 2 × hozamérték) / 3 × tulajdoni hányad
Hozamérték = az utolsó három lezárt év adózott eredményének átlaga / 0,15
Ha a háromévi átlag negatív, a hozamérték nulla. Ha csak egy vagy két lezárt év van, azzal kell számolni.
|
Helyzet |
Különös szabály a tervezet szerint |
|---|---|
|
Saját tőke 500 millió forint felett |
A saját tőkét a befektetett ingatlanok, részesedések és értékpapírok rejtett tartalékával növelni kell, könyvvizsgáló által felülvizsgált adat alapján |
|
Holdingvállalkozás (eszközeinek legalább 90%-a részesedés) |
Csak a saját tőke számít, hozamérték nélkül |
|
Jogelőd nélkül alapított cég |
Az alapítás évében és az azt követő két évben a hozamérték nulla |
|
Kisebbségi részesedés |
33 és 50% között 25%-os, 33% alatt 30%-os levonás az értékből |
|
Mérlegfordulónap után jóváhagyott osztalék |
Csökkentheti a saját tőkét, ha az benne volt |
|
Konszolidált beszámolót készítő anyavállalat |
A konszolidált adatokból kell számolni |
|
10% feletti, független felek közötti eladás |
Egy évig a tranzakciós ár is alkalmazható |
Egyéni vállalkozók: itt jön a meglepetés
A tervezet az egyéni vállalkozást is a cégekhez hasonlóan értékeli, de csak akkor, ha a vállalkozó vállalkozói jövedelem szerint adózik. Ilyenkor saját tőkeként a nettó vállalkozási vagyont, adózott eredményként az adózás utáni vállalkozói jövedelmet kell a képletbe tenni, 100%-os tulajdoni hányaddal (13. § (1)).
Ha az egyéni vállalkozó átalányadózó vagy katás, illetve ha mezőgazdasági őstermelő, nincs hozamérték: a vagyonelemeit egyenként kell értékelni (13. § (4)). Ez a gyakorlatban kedvezőbb lehet, mert a jövedelemtermelő képesség nem kerül be az adóalapba.
Hogyan értékelik az ingatlant?
Belföldi ingatlannál a tervezet kötelező sorrendet ír elő, nem lehet a legkedvezőbbet választani (17. §):
- A tárgyév végét megelőző 12 hónapon belüli ügyleti érték (vételár, illetékkiszabásban megállapított érték, hagyatéki érték, bírósági érték), ha azóta nem volt jelentős felújítás.
- Legfeljebb 10 éves ügyleti érték indexálva: lakásnál az MNB-lakásárindexszel, termőföldnél a KSH-átlagárral, más ingatlannál a KSH árindexével. A számítást a NAV kalkulátorával kell elvégezni.
- A NAV tömeges ingatlanértékelési modellje szerinti érték, lakásoknál és beépítetlen mezőgazdasági ingatlanoknál.
- Független szakértő által megállapított forgalmi érték. Az indexált vagy a NAV-modell szerinti érték helyett ez választható is.
Az 500 millió forintot elérő ingatlant csak igazságügyi ingatlanforgalmi szakértő értékelheti, legalább két módszerrel (19. § (3) és (7)). Ha az adóalany szabályos szakértői értéket jóhiszeműen alkalmaz, és a NAV később magasabb értéket állapít meg, a különbözetet meg kell fizetni, de adóbírság és késedelmi pótlék nélkül (27. § (2) és (3)).
Külföldi ingatlannál a szerzéskori értékből kell kiindulni, amelyet évente 3%-kal vagy a helyi hivatalos árindexszel kell növelni, plusz az igazolt értéknövelő beruházások (16. §).
Számítási példák
A példák a tervezet normaszövegét követik. Az egyszerűség kedvéért a vagyonelemek számított értékét készen adjuk meg, a cégrész értékét pedig a képlettel számoljuk.
1. példa: házaspár 1,6 milliárd forint közös vagyonnal
Egy házaspár közös vagyona nettó 1,6 milliárd forint, vagyonjogi szerződésük nincs, és nem tesznek eltérő nyilatkozatot.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Egy főre jutó nettó vagyon |
1 600 000 000 / 2 |
800 000 000 Ft |
|
Értékhatár feletti rész |
800 millió < 1 milliárd |
0 Ft |
|
Vagyonadó összesen |
mindkét házastársnál |
0 Ft |
Ha ugyanezt a vagyont egyetlen ember birtokolná, 6 millió forint adót fizetne. Ha viszont a házaspár úgy nyilatkozna, hogy a férj nevén lévő 1,4 milliárdos cégrész csak nála számít, a férjnél 400 millió forint lenne adóköteles. A nyilatkozatot tehát érdemes előre végiggondolni.
2. példa: vállalkozó Kft.-vel, ingatlanokkal, hitellel
Egy egyedülálló vállalkozó 100%-ban tulajdonol egy Kft.-t. A cég saját tőkéje 300 millió forint, az utolsó három év adózott eredménye 80, 90 és 100 millió forint. Ingatlanjainak számított értéke 700 millió, értékpapírjaié 188 millió, autójáé 12 millió forint, az ingatlanokhoz közjegyzői okiratba foglalt, 150 millió forintos hiteltartozás kapcsolódik. Az ingatlanok után 400 ezer forint építményadót, az autója után 100 ezer forint gépjárműadót fizetett.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Átlagos adózott eredmény |
(80 + 90 + 100) / 3 millió |
90 000 000 Ft |
|
Hozamérték |
90 000 000 / 0,15 |
600 000 000 Ft |
|
Cégrész értéke |
(300 + 2 × 600) / 3 millió |
500 000 000 Ft |
|
Ingatlanok, értékpapírok, autó |
700 + 188 + 12 millió |
900 000 000 Ft |
|
Levonható hitel |
közokiratba foglalt tartozás |
−150 000 000 Ft |
|
Nettó vagyon |
500 + 900 − 150 millió |
1 250 000 000 Ft |
|
Vagyonadó |
(1 250 − 1 000 millió) × 1% |
2 500 000 Ft |
|
Levonható helyi adó és gépjárműadó |
400 000 + 100 000 |
−500 000 Ft |
|
Fizetendő |
2 000 000 Ft |
A cég könyv szerinti saját tőkéje 300 millió, a vagyonadó szempontjából számított értéke viszont 500 millió forint, mert a jövedelemtermelő képesség kétharmados súllyal számít. A cégértékelés itt nem kötelező, ezért szakértői díj sem vonható le. A gépjárműadó azért vonható le, mert a 10 millió forint feletti autó benne van az adóalapban; egy olcsóbb autó adója nem csökkentené a vagyonadót.
3. példa: kisebbségi részesedés értéke
Egy magánszemélynek 40%-os üzletrésze van egy Kft.-ben. A cég saját tőkéje 450 millió forint, az utolsó három év átlagos adózott eredménye 150 millió forint.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Hozamérték |
150 000 000 / 0,15 |
1 000 000 000 Ft |
|
A teljes cég értéke |
(450 + 2 × 1 000) / 3 millió |
816 666 667 Ft |
|
40%-os részesedés |
816 666 667 × 40% |
326 666 667 Ft |
|
Kisebbségi levonás (33 és 50% között) |
326 666 667 × 25% |
−81 666 667 Ft |
|
A részesedés számított értéke |
245 000 000 Ft |
4. példa: a két kulcs, 150 milliárd forint adóalapnál
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
100 milliárdig terjedő rész |
100 milliárd × 1% |
1 000 000 000 Ft |
|
100 milliárd feletti rész |
50 milliárd × 1,5% |
750 000 000 Ft |
|
Vagyonadó összesen |
1 750 000 000 Ft |
A kulcsok sávosan működnek: a magasabb kulcs csak a 100 milliárd feletti részre vonatkozik. Mivel a tervezet az adóalapra vetíti a 100 milliárdos határt, és az adóalap már az egymilliárd feletti rész, ez 101 milliárd forint nettó vagyonnál kezdődik.
Könyvelőként erre figyelj
- Az 500 millió forintot meghaladó saját tőkéjű belföldi cégnek a beszámoló elfogadását követő 30 napon belül tájékoztatnia kell a tulajdonosokat és a NAV-ot a rejtett tartalékok könyvvizsgáló által felülvizsgált adatairól (30. § (1)). A 2026-os tárgyévnél ez jellemzően a 2027-ben elfogadott 2026-os beszámolóhoz kapcsolódik.
- Ha cégértékelés szükséges, a cégnek 30 napon belül át kell adnia a szükséges adatokat az értékelőnek (30. § (3)).
- A tulajdonos vagyonadója a cég beszámolójából számolódik: saját tőke, háromévi adózott eredmény, osztalékdöntés. Egy osztalékfizetés vagy egy eredményt érintő elszámolási döntés így áttételesen a tulajdonos adójára is hat.
- Vállalkozói jövedelem szerint adózó egyéni vállalkozónál a tárgyév végi leltár és az Szja tv. szerinti nyilvántartások adják a nettó vállalkozási vagyont (13. § (2)).
Ami még van a tervezetben
- Fizetési könnyítés legfeljebb 12, lakóingatlan vagy cégrész esetén kivételesen 24 hónapra. Az automatikus részletfizetés nem alkalmazható (26. §).
- A megfizetett adó 5%-áról a bevallásban rendelkezni lehet a Nemzeti Együttműködési Alap javára (31. § (2)).
- Ha a bevallás és a NAV adatai közötti eltérés csökkenti az adóalapot, a NAV 15 napos határidővel egyeztetésre hív, és 500 millió forintot elérő eltérésnél ellenőrzést indít (28. §).
- A 2026-os évre átmeneti szabályok vonatkoznak a tőzsdei árfolyamok átlagolására, a meglévő bizalmi vagyonkezelőknek pedig a hatálybalépéstől 30 napon belül be kell jelentkezniük (35. §).
Mit nem tudunk még?
- Milyen szöveggel fogadja el a Kormány és a parlament, mert az előterjesztést a Kormány még nem tárgyalta meg.
- A NAV tömeges ingatlanértékelési modelljének pontos működését és a bejelentési szabályokat tartalmazó miniszteri rendeletet.
- Hogyan értelmezi majd a NAV a rendeltetésszerű joggyakorlást a május 14. óta történt ügyleteknél.
- A tartalmi összefoglaló és a normaszöveg a 100 milliárdos határt eltérően fogalmazza meg: az összefoglaló a vagyonhoz, a normaszöveg az adóalaphoz köti. A példánk a normaszöveget követi, a különbség 1 milliárd forint a sávhatárban.
- A vagyonadó nem jövedelemadó: akkor is fizetni kell, ha az adott évben nem volt jövedelem. A likviditást ezért előre kell tervezni.
Összefoglalás és teendők
A vagyonadó szűk kört érint, de akit érint, annak a 2026. december 31-i állapotot már most érdemes végiggondolnia. A legtöbb munka a cégrészek értékelésével, az ingatlanok dokumentálásával és a házastársi nyilatkozatokkal lesz. Mivel ez még tervezet, most a felmérés ideje van, nem a vagyonátrendezésé.
☐ Becsüld meg a nettó vagyonodat a fenti szabályok szerint, házastársanként külön.
☐ Cégrésznél nézd meg a saját tőkét és az utolsó három év adózott eredményét, és számold ki a képlettel.
☐ Gyűjtsd össze az ingatlanok ügyleti értékét és dátumát, valamint a tartozásokat igazoló közokiratokat.
☐ Ha a házaspár vagyona együtt meghaladja a kétmilliárdot, gondoljátok végig, kinek a nevén mi legyen a nyilatkozatban.
☐ Ha május 14. óta vagyont rendeztél át, dokumentáld az ügylet gazdasági vagy adótól független okát.
☐ Ne kezdj új vagyonátrendezésbe a tervezet alapján, várd meg a végleges törvényt és kérj egyedi tanácsot.
☐ Véleményt 2026. október 14-ig lehet küldeni a Pénzügyminisztériumnak.
Kapcsolódó jogszabályok
- A vagyonadóról szóló 2026. évi … törvény tervezete: 1. § (alapelvek), 2. § (értelmező rendelkezések), 4-7. § (adókötelezettség, adóalap, házastárs, gyermek), 9. § (adómérték, adócsökkentés), 12-23. § (értékelés), 25-28. § (eljárás), 30. § (adatszolgáltatás), 32. § (hatálybalépés), 1. melléklet (cégrész értékelése), 2. melléklet (indexálás)
- A vagyonadóztatás előkészítéséről szóló 1147/2026. (V. 14.) Korm. határozat
- A helyi adókról szóló 1990. évi C. törvény és a gépjárműadó szabályai, a levonható adók miatt
A paragrafusszámok a tervezetre vonatkoznak, a végleges törvényben változhatnak.
Források
- Társadalmi egyeztetésre bocsátott tervezetek listája, köztük a vagyonadó (Törvényfigyelő, a kormany.hu adatai alapján)
- Magyar Péter bejelentette a vagyonadó és a kata részleteit (Telex, 2026. október 6.)
A cikk a kormany.hu-n közzétett normaszöveg, indokolás és tartalmi összefoglaló alapján készült.